第一次见这么详细的固定资产管理制度!会计实操必备指南
在会计实操中,固定资产管理往往是财务工作的“重灾区”——账实不符、折旧漏提、盘点混乱等问题层出不穷。今天,我整理了一份极其详细的固定资产管理制度,从购置到处置全流程覆盖,帮你彻底理清思绪。无论是新手会计还是资深财务,建议收藏!
一、总则:为什么制度比记账更重要
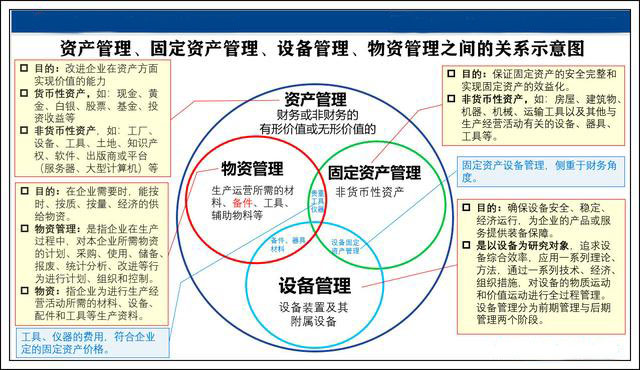
固定资产是企业从事生产经营活动的重要物质基础,其价值较高、使用周期长、管理复杂。建立详细的管理制度,核心目标是:确保资产安全完整、提高使用效率、保证账务真实准确。本制度适用于企业所有固定资产的购置、验收、使用、折旧、维护、盘点、处置等环节。
二、固定资产的定义与分类
1. 定义:使用期限超过1年、单位价值在规定标准以上(如2000元)、在使用过程中保持原有物质形态的资产。
2. 分类:
(1) 房屋及建筑物;(2) 机器设备;(3) 运输工具;(4) 电子设备及办公家具;(5) 其他。
每类资产单独设置明细账,并赋予唯一资产编码,便于追踪。
三、购置与验收流程(重难点)
第一步:申请与审批。使用部门填写《固定资产购置申请单》,列明名称、规格、数量、预算金额、用途,经部门负责人、财务负责人、总经理逐级审批。
第二步:采购。由采购部门统一比价、签订合同,严禁先买后批。
第三步:验收。到货后,由使用部门、行政部、财务部三方共同验收。核对发票、合同、实物,检查规格、型号、数量、质量。验收合格后,填写《固定资产验收单》。
第四步:建档。行政部建立固定资产卡片,财务部登记固定资产明细账。资产经手人、使用部门签字确认。
四、日常管理与使用的6条铁律
- 责任到人:每项固定资产指定使用保管人,离职或调岗时需办理资产移交。
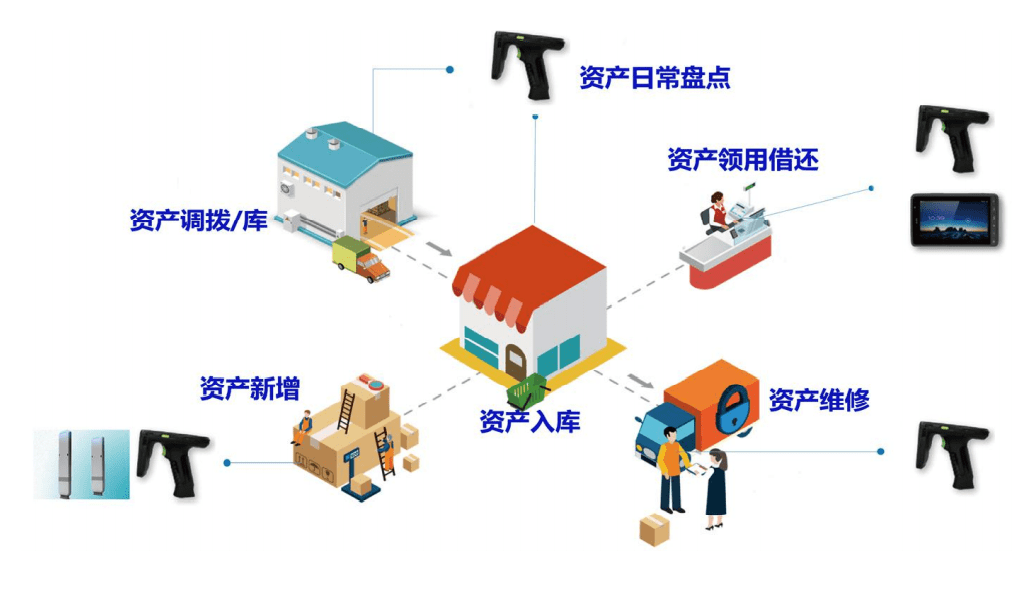
- 标签管理:所有资产粘贴唯一资产标签,包含编码、名称、部门、责任人。
- 内部调拨:部门之间转移资产,必须填写《固定资产调拨单》,否则按故意损毁/丢失处理。
- 维修保养:日常修理由使用部门提出,大修需专项审批。维修费用按资本化/费用化原则处理。
- 对外借用:原则上不外借,特殊情形须经总经理签字,并约定归还日期与损坏赔偿。
- 禁止私自处置:任何人不得擅自出售、拆除、报废资产。
五、折旧管理:会计做账最容易错的地方
1. 折旧范围:除已提足折旧仍继续使用、单独计价入账的土地外,所有固定资产均应计提折旧。
2. 折旧方法:常用直线法(年限平均法),也可用工作量法、双倍余额递减法等。建议会计实操中优先采用直线法,便于税务处理。
3. 残值率:一般为原值的3%—5%,企业可根据实际情况合理确定。
4. 常用折旧年限参考:房屋建筑物20年;机器设备10年;运输工具4年;电子设备3年。
注意:当月增加的固定资产,当月不提折旧,下月起计提;当月减少的,当月照提,下月起停提。
六、清查盘点:账实相符的唯一保障
1. 定期盘点:每年至少一次全面盘点,每季度可由部门自查。
2. 盘点流程:财务部提前下发盘点通知,使用部门准备清册,盘点小组现场逐一核对资产编码、名称、状态、存放地点。
3. 盘盈盘亏处理:
(1) 盘盈:按重置成本入账,报批后调整当期损益。
(2) 盘亏:查明原因,属于管理不善造成的,追究责任人赔偿,并做进项税额转出(若已抵扣),净损失计入营业外支出或管理费用。
- 财务部门必须编制盘点报告,一并调整账务。
七、处置与报废
当资产达到报废年限、损坏无法修复、技术淘汰时,由使用部门填写《固定资产报废申请单》,行政部、财务部、技术部门鉴定后逐级审批。审批通过后,进行实物处理,并做账务处理:将固定资产转入清理,借记“固定资产清理”“累计折旧”,贷记“固定资产”,发生的清理费用、残值收入按会计准则冲减或计入损益。涉及增值税的,按规定计算销项税。
八、账务处理模板(直接套用)
- 购入:借:固定资产(不含税)/应交税费—应交增值税(进项税额),贷:银行存款。
- 计提折旧:借:管理费用/制造费用/销售费用等,贷:累计折旧。
- 盘点盘亏:借:待处理财产损溢,借:累计折旧,贷:固定资产;报批后借:营业外支出,贷:待处理财产损溢。
- 报废清理:并入固定资产清理科目。
九、附则
本制度由财务部与行政部共同解释,自发布之日起执行。各部门务必配合,违反制度造成损失的,追责到底。再详细的制度也比不上每天的细心。建议每位会计把本文打印贴在工位上,按模块一段一段落实,你会发现固定资产没有那么烦心。好的管理就是最好的会计分录。“以理性之制度,呵护企业每一分资产。”
如若转载,请注明出处:http://www.mycl888.com/product/53.html
更新时间:2026-10-28 03:29:59